Home Blog

Longevidade e mudança geracional transformam o negócio de seguros de vida

Longevidade e mudança geracional transformam o negócio de seguros de vida
Imagem: Reprodução/Forbes Argentina

Durante décadas, a vida podia ser imaginada como uma sucessão previsível de etapas: estudar, conseguir um emprego, casar, ter filhos, comprar uma casa, consolidar uma carreira e, por fim, se aposentar. Esse roteiro também ajudou a construir boa parte da indústria financeira e seguradora. Cada momento tinha seus produtos, suas necessidades e seus riscos. Mas esse mapa está mudando.

Há quem priorize experiências antes do patrimônio, quem mude várias vezes de profissão, quem forme uma família depois dos 35 e quem, depois dos 50, continue trabalhando, consumindo e projetando novos objetivos. A transformação geracional e o aumento da longevidade estão criando novos consumidores e, com eles, novos mercados.

“No seguro de vida, precisamos evoluir de um produto voltado a eventos futuros e intangíveis, com pouca flexibilidade, para uma solução de uso contínuo no dia a dia, com benefícios tangíveis, relevantes e flexíveis”, explicou Gustavo Leança, diretor de Seguros da Capgemini Brasil e professor da escola de negócios e seguros, durante o 19º Seminário Internacional de Seguros de Vida e Previdência.

Chegar aos menores de 40 anos

O desafio aparece especialmente entre os consumidores mais jovens. Segundo estudo da Capgemini apresentado por Leança, 68% das pessoas consideram contratar um seguro de vida para se preparar para o futuro. A pergunta para a indústria é como transformar essa intenção em uma proposta relevante para as novas gerações. Entre os menores de 40 anos, 32% consideram que o seguro de vida não se ajusta à sua etapa de vida; 28% acham que os prêmios são caros demais e 25% apontam a falta de um benefício imediato.

Os dados ajudam a explicar por que alguns dos acontecimentos que durante anos impulsionaram a contratação de seguros já não aparecem nas mesmas idades nem com a mesma previsibilidade. Entre os jovens pesquisados, 63% não têm planos imediatos de casar e 84% também não pretendem ter o primeiro filho em breve.

“Hoje as pessoas têm à disposição uma variedade de investimentos maior do que tinham em outros anos. Os seguros de vida já não competem apenas com outros seguros de vida”, explicou Leança. “As necessidades mudaram, a capacidade das pessoas de tomar decisões também mudou, e a forma como elas buscam dados e informações também mudou”, acrescentou.

Que benefícios em vida os jovens desejam? Entre os menores de 40 anos, 48% querem resgates em dinheiro para eventos da vida; 41% buscam benefícios de saúde e bem-estar e 39% priorizam coberturas para doenças terminais e cuidados de longo prazo. O novo consumidor também quer saber que benefício obtém hoje.

Nos seguros coletivos ocorre algo semelhante. Entre os jovens, 82% buscam proteção contra doenças graves e cuidados de longo prazo, 59% querem uma relação mais direta com as empresas e 44% mencionam coberturas para dispositivos como notebooks, em linha com trajetórias profissionais mais móveis.

“É preciso tentar apresentar o seguro de vida como uma ferramenta de planejamento financeiro, o seguro para o dia a dia. Passar do seguro de vida para os seguros em vida. É preciso estar no dia a dia do cliente”, indicou Leança.

Também muda o lugar onde o consumidor está: 62% dos norte-americanos afirmam usar redes sociais ao buscar informações sobre produtos financeiros ou seguros. No Brasil, por exemplo, uma seguradora já lançou um programa de “Produtor Influenciador” para aproximar corretores das redes sociais e dos novos públicos.

“Seguradoras e corretores assessores devem se aproximar das redes sociais para alcançar os novos públicos. É importante desenvolver plataformas digitais e híbridas, que combinem tecnologia e atendimento pessoal”, enfatizou o executivo.

A vida que não termina aos 60

A Geração Silver também questiona o modelo tradicional sobre o qual foram construídos muitos produtos e serviços. O aumento da expectativa de vida não significa simplesmente mais anos depois da aposentadoria: implica mais anos de consumo, trabalho, aprendizado, decisões financeiras e projetos pessoais.

“Aos 50+, já não nos representam os rótulos de passividade, vulnerabilidade e dependência”, afirmou Liliana Parodi, diretora de mídia, palestrante e referência da Geração Silver. Para Parodi, as pessoas com mais de 50 anos formam um segmento com energia, capacidade de consumo, experiência e, em muitos casos, recursos acumulados. “Os 50+ são um grupo interessante. Primeiro, porque ainda temos muita energia e não temos interesse em nos aposentar. Segundo, porque acumulamos dinheiro, mas sobretudo muita experiência. Somos uma oportunidade que muito poucas empresas aproveitam”, disse.

Parodi apresentou um “novo mapa da vida”, tomando como referência os trabalhos do Centro de Longevidade da Universidade Stanford, nos Estados Unidos, para falar de longevidade saudável, reinvenção profissional, talento sênior, aprendizado permanente e vínculos entre gerações.

Ela também propôs uma mudança de narrativa sobre as pessoas com mais de 50 ou 60 anos, que durante anos foi associada principalmente à vulnerabilidade, à passividade, à incapacidade, à dependência ou à aposentadoria. Mas uma vida mais longa modifica essas categorias. “São rótulos que já não nos representam. Somos uma geração ativa, vital e em movimento”, disse. Em seguida, afirmou que “a Geração Silver é um motor de consumo”.

Como financiar uma vida que se estende por mais anos

O analista econômico Damián Di Pace também apresentou ideias para que os seguros de pessoas ganhem terreno atualmente. Em sua avaliação, o setor tem argumentos para se diferenciar de outras alternativas de poupança e investimento.

“O seguro pode ganhar se mostrar suas vantagens e diferenças em relação, por exemplo, aos fundos de investimento. O seguro de vida oferece proteção imediata e garante disciplina nos aportes mensais (80% do fracasso da poupança argentina não é a taxa, é deixar de aportar), tem benefícios, não herdeiros, oferece benefícios fiscais e garante a continuidade das pequenas e médias empresas”, afirmou Di Pace.

Nessa linha, Di Pace apontou que a confiança pode ser um fator mais determinante para gerar vendas do que a promessa de determinada taxa. “Quem tem o dado tem a venda, tem o seguro e tem a capitalização. Esse dado pode ser conquistado com confiança”, ressaltou.

Em sintonia com Leança, Di Pace destacou a mudança de enfoque pela qual passa o setor. “Está mudando o discurso de ‘proteção da família’ para o discurso de ‘autonomia financeira + benefícios em vida'”.

Com informações de Forbes Argentina.

Leia mais:

IA precisa de um mercado de seguros próprio? Corretores já lidam com a questão

IA precisa de um mercado de seguros próprio? Corretores já lidam com a questão
Imagem: Reprodução/Insurance Business

A inteligência artificial já atravessa as linhas de cyber, responsabilidade profissional, D&O (responsabilidade de administradores e diretores) e crime, mas os corretores recebem cada vez mais uma pergunta mais fundamental: a tecnologia acabará precisando de um mercado de seguros só seu?

Uma enquete da Insurance Business no LinkedIn indica que muitos esperam ao menos alguma separação. Metade dos respondentes disse que o seguro específico para IA acabará se tornando uma linha comercial relevante, enquanto 22% esperam que isso aconteça rapidamente. Outros 14% afirmaram que o risco de IA continuará sendo tratado, em sua maior parte, pelas linhas já existentes.

Produtos exclusivos para IA já existem

O mercado já testa as duas abordagens.

A Armilla AI, coverholder (emissora de apólices com autorização delegada) do Lloyd’s, lançou em abril de 2025 uma apólice autônoma de responsabilidade por IA com cobertura afirmativa e, em janeiro de 2026, elevou os limites disponíveis para US$ 25 milhões. A cobertura é voltada a empresas que desenvolvem ou utilizam IA e pode responder a erros de modelo, resultados imprecisos e ações de agentes de IA.

Em fevereiro, Armilla e Chaucer lançaram o Vanguard AI, que combina as coberturas de cyber e de E&O (erros e omissões) de tecnologia da Chaucer com a apólice autônoma de responsabilidade por IA da Armilla. Regras de alocação predefinidas buscam esclarecer qual apólice responde quando um sinistro envolve ao mesmo tempo um evento cibernético, uma falha de tecnologia e o comportamento da IA.

A Munich Re também subscreve riscos específicos de IA por meio do aiSure, um conjunto de coberturas para responsabilidades contratuais, perdas financeiras e responsabilidades legais decorrentes de erros de desempenho da IA. Em fevereiro, a Mosaic Insurance firmou parceria com a Munich Re para oferecer o aiSure, com capacidade inicial de até US$ 15 milhões, para falhas de desempenho de IA definidas.

Outras seguradoras preferem manter a IA mais próxima das linhas tradicionais. A HSB, que integra o grupo Munich Re, lançou em março o AI Liability Insurance para pequenas e médias empresas, que cobre determinados pedidos de indenização por lesão corporal, danos materiais e danos à publicidade (advertising injury) decorrentes do uso de IA. A cobertura foi concebida para ser adicionada às apólices empresariais das seguradoras parceiras, e não vendida diretamente como apólice separada.

A natureza de “colcha de retalhos” do mercado foi apontada por Jennifer Wilson, da WTW, como fonte de ambiguidade para corretores, tanto no varejo quanto no atacado da cadeia. “O seguro ainda não alcançou o risco de IA”, disse Wilson. “Hoje, dependemos da cobertura silenciosa de IA nas apólices de cibersegurança e de tecnologia.”

Keith Savino, CEO nos EUA da seguradora de cyber Emergence, afirmou que a distinção começa por saber se a seguradora está de fato segurando a IA como um risco separado ou apenas permitindo que perdas provocadas por IA recaiam sobre uma apólice existente.

“Há uma diferença entre dizer ‘estou segurando IA’ e dizer ‘somos uma seguradora de cyber e não estamos excluindo a IA’ ou ‘somos uma seguradora de cyber e reconhecemos que a IA faz parte do risco que assumimos'”, disse Savino à Insurance Business.

“Acho que há seguradoras lançando exclusões porque seus formulários atuais provavelmente oferecem uma cobertura que elas nunca pretenderam oferecer. Por isso, elas não querem que um sinistro seja decidido na Justiça e que um juiz entenda haver cobertura onde nunca se pretendeu ter.”

Corretores diante da exposição silenciosa à IA

Isso obriga os corretores a identificar o que é cobertura afirmativa, o que é silencioso e o que foi expressamente excluído.

Comentando a enquete no LinkedIn, Evaa Saiwal, head de seguros de responsabilidade da Policybazaar For Business, disse: “Não vejo a IA se tornando uma linha comercial totalmente independente de forma generalizada. É menos um risco novo e único e mais uma nova causa de perda que atravessa as linhas existentes.”

Ela citou a responsabilidade profissional e E&O (PI/E&O) para resultados incorretos, exposições de privacidade e propriedade intelectual, perdas cibernéticas ou financeiras causadas por agentes autônomos e questões de D&O ligadas a governança e divulgação. Apólices independentes tendem a surgir onde a IA gera perdas fora dos gatilhos tradicionais, como deriva de modelo (model drift), alucinação, desempenho abaixo do esperado ou ações autônomas que causem prejuízo econômico sem violação cibernética ou negligência convencional.

Já Savino acredita que as posições das seguradoras devem continuar mudando à medida que o mercado aprende mais sobre essas exposições. “Isso ainda não está resolvido”, disse. “Volte daqui a três meses e veja se a resposta mudou.”

Líder de seguros da Anthropic mostra como criar agentes de IA em que uma seguradora possa confiar

Líder de seguros da Anthropic mostra como criar agentes de IA em que uma seguradora possa confiar
Imagem: Reprodução/100% SEGURO

Em uma masterclass, Tom Deaney, líder de IA aplicada a Seguros da Anthropic, dona do Claude, mostrou como construir e avaliar um agente de inteligência artificial para a regulação de sinistros, segundo reportagem do 100% SEGURO. Além da tecnologia, o foco esteve em uma questão central para as seguradoras: como gerar a confiança necessária para levar esses sistemas à produção.

A inteligência artificial já está sendo incorporada a diversos processos do setor segurador, mas passar de uma prova de conceito a um agente capaz de atuar em operações reais traz um desafio diferente. Na regulação de sinistros, onde cada caso pode envolver múltiplos documentos, regras, fontes de informação e decisões sensíveis, demonstrar que um sistema funciona em alguns exemplos não basta.

Esse foi um dos principais eixos da masterclass “Claims Agent Masterclass: How to Build an Agent You’d Trust with a Claim”, apresentada na ITC Vegas 2026 por Tom Deaney, líder de IA aplicada para Seguros da Anthropic.

Com oito anos de experiência em insurtech e seis dedicados ao desenvolvimento e à implementação de IA empresarial aplicada a seguros, Deaney trabalhou durante a sessão sobre um caso concreto: a construção de um agente capaz de auxiliar na gestão de um sinistro. Ele mostrou, passo a passo, de que informações o agente precisa, quais ferramentas pode utilizar, em que ponto uma pessoa deve intervir e como avaliar se ele de fato está funcionando.

A conclusão que atravessa toda a apresentação é que construir um agente pode ser relativamente simples, mas construir um em que uma seguradora possa confiar exige muito mais trabalho.

Um agente não é apenas um modelo de IA

Deaney explicou que um agente combina um modelo de linguagem com ferramentas que lhe permitem consultar informações, executar determinadas ações e tomar decisões dentro de certos limites. Mas, especialmente em um setor regulado, a arquitetura e os controles em torno do modelo são tão importantes quanto sua capacidade de raciocínio.

Uma das primeiras distinções que ele apresentou foi entre o “cérebro” e as “mãos” do agente. Enquanto o modelo se encarrega de interpretar o contexto e decidir o que precisa fazer, as ferramentas executam as ações concretas. Essa separação permite limitar o acesso do modelo a informações sensíveis e reduzir riscos como a exposição de credenciais ou certas formas de manipulação por meio dos documentos recebidos. Também permite manter um registro do que ocorreu.

“A rastreabilidade é fundamental em um ambiente regulado: deve ser possível reconstituir que decisão o agente tomou, quais ferramentas utilizou e que informações participaram do processo”, afirmou Deaney.

Mas o desafio não termina em desenhar essa arquitetura. O verdadeiro problema surge quando é preciso responder a uma pergunta muito mais simples: como saber que o agente realmente funciona?

Um caso correto não basta

Um dos conceitos sobre os quais o especialista mais insistiu foram as avaliações (evals). O fato de um agente ter processado corretamente um sinistro não demonstra que ele consiga fazê-lo de maneira consistente.

“One claim isn’t anecdote” (“um sinistro não é uma anedota”), disse durante a demonstração. Ou seja, um único caso correto não constitui evidência suficiente. Até dois acertos podem ser fruto do acaso. A confiança começa a ser construída quando o agente é submetido a um conjunto representativo de casos em que especialistas da companhia já definiram o que deveria ocorrer.

Esse conjunto pode incluir o número do sinistro, os documentos de entrada, os resultados esperados, os desvios que deveriam ser feitos, níveis de investigação, tolerâncias de reserva e outros critérios específicos de cada processo.

Assim, os evals se tornam uma espécie de bancada de testes permanente. Cada alteração no modelo, nas instruções, nas ferramentas ou no conhecimento incorporado ao agente pode ser reavaliada sobre esse conjunto para verificar se realmente representa uma melhora. Para Deaney, essa capacidade de avaliação deveria começar a ser construída o quanto antes.

“A única maneira de ter confiança nos agentes de IA é submetê-los a avaliações”, afirmou.

Os métodos de avaliação podem variar conforme a tarefa. Alguns resultados admitem uma verificação direta de aprovação ou reprovação; outros exigem checar se o agente usou as ferramentas adequadas ou seguiu a estrutura esperada. Em casos mais complexos, pode ser necessário até avaliar a resposta gerada frente a um resultado esperado usando outro modelo como instância avaliadora. Mas o princípio é o mesmo: definir previamente o que significa fazer bem uma tarefa e medir o agente contra esse padrão.

Dos SOPs ao conhecimento operacional

O passo seguinte é dar ao agente o conhecimento necessário para trabalhar. Em uma seguradora, boa parte desse conhecimento já existe: manuais de sinistros, procedimentos internos, critérios de escalonamento e documentação usada pelas equipes.

Deaney propõe transformar esses SOPs (Standard Operating Procedures, ou procedimentos operacionais padrão) em skills: unidades de conhecimento operacional que podem ser incorporadas ao agente, atualizadas e reutilizadas.

“Deve-se começar pelos SOPs e construir a partir daí”, resumiu durante a sessão, de caráter técnico e com a sala lotada.

No entanto, advertiu, a documentação interna não necessariamente contém todas as respostas. Ela pode estar incompleta, desatualizada ou cobrir apenas parte das situações que aparecem na operação cotidiana.

É aí que os evals voltam a entrar em jogo. Se os testes mostram que o agente falha reiteradamente diante de determinados cenários, esses casos permitem identificar que conhecimento falta e ajustar o sistema. O processo, portanto, deixa de ser linear: a documentação alimenta o agente, os casos de avaliação revelam seus pontos fracos, e esses resultados permitem modificar o agente novamente.

A IA pode decidir partes do processo, mas não necessariamente o resultado final

Outro ponto central da apresentação foi o lugar que a IA deve ocupar dentro de uma arquitetura seguradora. Deaney afirmou que, em processos regulados, não necessariamente convém entregar ao agente a decisão final de aprovar ou negar um sinistro. Em vez disso, ele pode ser usado para resolver tarefas específicas: analisar evidências, identificar determinados riscos, verificar informações ou gerar um indicador que depois seja processado pelas regras do sistema.

“A ideia é manter um núcleo determinístico que governe as decisões críticas, enquanto o agente contribui com capacidade de análise em tarefas concretas. Por exemplo, um agente pode produzir um determinado indicador de risco e o sistema de gestão de sinistros pode estabelecer que, a partir de certo limite, o caso deve ser encaminhado a uma instância específica”, exemplificou.

Deaney explicou que esse esquema permite manter uma lógica previsível: “Se a condição se apresenta, o resultado é conhecido”. Ou seja, diante de determinada condição, o sistema sabe qual será o resultado. Essa separação também reduz o impacto que uma instrução maliciosa embutida em um arquivo ou documento analisado pelo agente poderia ter.

Antes da produção: testar, comparar e supervisionar

O especialista apresentou um percurso progressivo para levar um agente dos testes à operação real. O primeiro passo é construir e validar os casos de avaliação. Para isso, destacou a necessidade de trabalhar com especialistas que possam definir o que significa um resultado correto e incorporar tanto os casos habituais quanto os cenários-limite.

A partir daí surge o chamado holdout set, um conjunto de casos mantido separado do processo de melhoria para verificar se o agente consegue responder corretamente a situações que não utilizou durante seu treinamento e ajuste. Depois vem o shadow mode, etapa em que o agente processa informações reais em paralelo com o regulador (ajustador), mas ainda não toma a decisão. Seu resultado pode ser comparado com o que o profissional fez diante do mesmo caso.

Essa comparação também pode servir para descobrir novos cenários que deveriam ser incorporados às avaliações.

“Uma discrepância não implica necessariamente que o agente esteja errado: pode revelar um caso que não estava contemplado ou até a necessidade de rever o critério usado pela equipe humana”, esclareceu aos presentes.

O degrau seguinte é o draft: o agente passa a gerar uma primeira versão de uma resposta, recomendação ou decisão, mas o regulador continua responsável por aprová-la.

Somente depois de passar por essas etapas, e mantendo mecanismos de supervisão, exceções, níveis de confiança e, eventualmente, amostragens sobre os casos processados, o agente pode assumir determinadas tarefas em produção.

A progressão responde a uma ideia central de Deaney: não se trata de passar de uma demonstração diretamente para a produção, mas de aumentar gradualmente o nível de responsabilidade atribuído ao agente à medida que há evidências sobre seu desempenho.

O caso de uma seguradora: 12 semanas de trabalho

Para mostrar como essa abordagem se traduz em um projeto real, Deaney apresentou o caso de uma seguradora que trabalhou por aproximadamente 12 semanas em um agente aplicado a decisões complexas de cobertura.

O projeto começou com o levantamento dos procedimentos existentes e a identificação das ferramentas internas necessárias para realizar as verificações correspondentes.

Em seguida, foram construídos cerca de 300 casos de avaliação a partir de sinistros reais anteriores. O trabalho com especialistas permitiu identificar casos-limite e situações que não estavam suficientemente contempladas na documentação inicial.

Essa interação gerou milhares de comentários e devolutivas que serviram para ajustar o agente e ampliar o conhecimento disponível para resolver os casos.

O projeto chegou então a uma etapa de shadow mode, na qual era possível observar o que o agente teria feito diante de casos reais antes de atribuir-lhe responsabilidade sobre essas decisões.

Deaney observou que, nesse caso particular, estavam vendo resultados que consideravam mais precisos que os dos reguladores humanos para aquela tarefa específica, devido à complexidade da análise e à quantidade de documentos que precisavam ser ponderados em conjunto. “Trata-se de um resultado observado nesse caso de uso e não de uma conclusão geral sobre a capacidade da IA frente aos profissionais”, esclareceu.

Mais ferramentas nem sempre significam um agente melhor

A demonstração também mostrou como um agente pode consultar fontes externas para complementar a informação disponível internamente. No entanto, o executivo da Anthropic ressaltou que incorporar uma nova ferramenta não é automaticamente positivo. Cada fonte adicional pode trazer informação relevante, mas também aumentar a complexidade, o tempo de resposta e as novas permissões de acesso.

“O critério deve ser que informação o agente realmente precisa para resolver uma determinada tarefa. A ideia de fundo é conceder acesso às ferramentas necessárias, mas não mais do que o necessário”, comentou.

Em um processo de sinistros, por exemplo, uma fonte externa pode fornecer antecedentes que permitam gerar um novo indicador de risco. Esse resultado pode voltar ao sistema core e ser usado dentro das regras estabelecidas para definir se o caso deve ser encaminhado. Novamente, o agente traz inteligência a uma parte do processo, enquanto a decisão crítica pode permanecer dentro de uma estrutura controlada.

A confiança como condição para escalar

Ao final, Deaney resumiu a abordagem em três ações-chave para as organizações que queiram avançar com agentes de IA: tornar acessíveis os sistemas e dados de que os agentes precisam, converter os SOPs existentes em skills reutilizáveis e começar o quanto antes a construir uma base de avaliações.

Sobre este último ponto, reconheceu que pode ser um processo longo e trabalhoso. Reunir centenas de casos, revisar seus resultados e garantir que representem corretamente a operação exige tempo e participação de especialistas. Mas começar com um conjunto reduzido permite construir a capacidade necessária para melhorar os agentes de forma sistemática. “Até 20 é melhor que nada”, disse, ao se referir à necessidade de começar a reunir casos de avaliação.

O palestrante chegou a definir os evals como parte fundamental do trabalho prévio à entrada em produção: “Se estiverem perfeitamente feitas, provavelmente representam 70% do trabalho de um agente”.

“O objetivo final não é simplesmente implantar um agente, mas gerar um ciclo que permita ampliar progressivamente seu alcance com evidências sobre seu desempenho”, ponderou o especialista.

Para Deaney, um agente confiável em produção precisa de três elementos centrais: precisão, segurança e governança, e rastreabilidade. Ele deve demonstrar que funciona em escala, operar dentro de limites definidos e deixar um registro que permita reconstituir como se chegou a determinada decisão.

Em um setor como o segurador, onde as decisões podem ter consequências econômicas, regulatórias e operacionais, essa diferença é fundamental. O desafio da IA já não passa apenas por demonstrar que ela pode fazer algo, mas por demonstrar quando, como e sob quais controles pode fazê-lo de maneira confiável.

Com informações de 100% SEGURO.

O que as descrições de cargos revelam sobre a adoção da IA?

As seguradoras estão contratando profissionais para desenvolver soluções de inteligência artificial, mas as descrições de cargos operacionais ainda não refletem como o trabalho de regulação de sinistros e de subscrição irá mudar.

Os investimentos em IA começam a alterar os requisitos para os profissionais do setor de seguros. À medida que a IA se integra às operações diárias, os funcionários precisarão interpretar insights gerados por sistemas, gerenciar exceções, documentar decisões apoiadas por IA e aplicar julgamento em situações em que as ferramentas automatizadas não tenham contexto suficiente.

A Shift analisou recentemente 100 anúncios de emprego de importantes seguradoras dos Estados Unidos para entender como essa transição se manifesta no mercado de trabalho. Os resultados mostram uma demanda significativa por profissionais responsáveis pela criação de recursos de IA. Setenta e dois por cento dos cargos em IA, análise de dados, produto e tecnologia mencionavam explicitamente a IA. Entre as funções operacionais de regulação de sinistros, subscrição, investigação especial de sinistros (SIU) e sub-rogação, o índice foi de 6%.

Os resultados sugerem que as seguradoras avançaram para a próxima fase da adoção da IA. As equipes técnicas estão desenvolvendo a infraestrutura e os recursos necessários. Agora, o trabalho se estende à preparação de toda a organização para utilizar esses recursos de forma eficaz.

As descrições de cargos revelam como o trabalho está evoluindo

As descrições de cargos cumprem diversas funções. Elas atraem candidatos, definem responsabilidades atuais e sinalizam quais competências uma organização espera que sejam importantes no futuro. Analisadas em conjunto, também podem mostrar como um setor está se preparando para mudanças tecnológicas e nos modelos operacionais.

Os padrões de contratação identificados na pesquisa da Shift sugerem que as seguradoras concentraram grande parte de suas contratações visíveis relacionadas à IA nas equipes responsáveis por desenvolver, implementar e dar suporte à tecnologia. Esses cargos exigem conhecimentos especializados em ciência de dados, desenvolvimento de produtos, análise de dados e engenharia.

O impacto desses investimentos acabará se estendendo por toda a empresa. Profissionais de sinistros, subscritores, investigadores e outras equipes operacionais usarão cada vez mais ferramentas baseadas em IA em suas atividades diárias. Suas responsabilidades evoluirão à medida que esses sistemas forem integrados mais profundamente às decisões e aos fluxos de trabalho.

Essa transição começa a se manifestar no mercado de trabalho. As descrições de cargos operacionais continuam a enfatizar competências essenciais do setor de seguros, como julgamento, comunicação e atendimento ao cliente. Poucas descrevem responsabilidades relacionadas a insights gerados por IA, à gestão de exceções, à documentação de decisões apoiadas por IA ou ao uso responsável de recomendações automatizadas.

Preparação para o trabalho em seguros apoiado por IA

A experiência em seguros continua essencial. O julgamento humano ainda é uma das competências mais valorizadas no setor: quase oito em cada dez anúncios analisados mencionavam julgamento, discernimento, tomada de decisões complexas, investigação, negociação ou resolução de problemas. Mais de três quartos dos anúncios para funções operacionais enfatizavam essas capacidades.

A IA mudará a forma como essa experiência é aplicada. À medida que os sistemas automatizados assumirem mais tarefas rotineiras, os funcionários poderão dedicar mais tempo a sinistros complexos, disputas de responsabilidade, interpretações ambíguas de apólices e situações delicadas envolvendo clientes. Esses cenários exigem contexto, experiência e tomada de decisão que não podem ser reduzidos a um resultado do sistema.

Os resultados mostram que as descrições atuais valorizam o julgamento, embora raramente o apresentem no contexto do trabalho apoiado por IA. Poucos anúncios para funções operacionais mencionam suporte à decisão com auxílio de IA, e nenhum deles faz referência ao uso responsável da IA.

As seguradoras podem começar a definir essas competências com mais precisão. O julgamento inclui avaliar se uma recomendação apoiada por IA faz sentido naquele contexto. A investigação envolve, cada vez mais, determinar quais informações adicionais são necessárias quando um sistema sinaliza um sinistro, uma apólice, um prestador ou uma rede. A comunicação inclui explicar uma decisão de maneira clara e empática quando ferramentas digitais tiverem influenciado o processo.

Nesse ambiente, a IA pode aumentar o valor da experiência em seguros ao ajudar os profissionais a aplicá-la de forma mais consistente e em maior escala.

Os anúncios para cargos de nível inicial incluídos na amostra oferecem uma indicação preliminar de como esse desenvolvimento pode ocorrer. As referências à IA eram incomuns entre as funções relacionadas a sinistros, embora alguns cargos de trainee mencionassem especificamente disposição para aprender ou receber treinamento em IA.

Essa linguagem sugere que algumas seguradoras podem planejar o desenvolvimento da fluência em IA por meio da integração de novos funcionários, de programas internos de aprendizagem e do uso diário de ferramentas de IA. Essa abordagem pode ser especialmente valiosa em um setor que enfrenta uma lacuna de experiência e de talentos. A IA pode ajudar funcionários mais novos a acessar o conhecimento institucional, identificar informações relevantes e desenvolver práticas sólidas de tomada de decisão com mais rapidez.

Os dados dos anúncios de emprego não mostram a extensão desses programas de treinamento. Eles, no entanto, levantam uma questão importante sobre a força de trabalho: como as seguradoras devem combinar a contratação, a capacitação e o desenho de fluxos de trabalho para preparar as equipes operacionais para o trabalho apoiado por IA?

Incorporando a IA responsável às funções operacionais

A IA responsável aparece raramente nas descrições de cargos do setor de seguros. Referências à explicabilidade, à governança, à transparência e ao uso responsável surgem ocasionalmente em funções analíticas e técnicas. Nenhum dos anúncios para funções operacionais analisados incluía essa linguagem.

À medida que a IA se tornar parte das decisões cotidianas no setor de seguros, a governança também se tornará uma competência operacional. Os funcionários que utilizarem sistemas apoiados por IA poderão precisar reconhecer quando uma recomendação exige análise adicional, determinar quando são necessárias evidências complementares, documentar como a IA influenciou uma decisão e encaminhar casos quando o sistema não tiver confiança ou contexto suficientes.

O desenho com participação humana, a possibilidade de auditoria e os controles operacionais começam no nível tecnológico e se estendem ao longo do fluxo de trabalho. Sua eficácia depende das pessoas que os aplicam em situações reais.

Muitas seguradoras podem, atualmente, tratar a IA responsável por meio de equipes técnicas, jurídicas, de risco ou de compliance. A adoção mais ampla exigirá traduzir esses princípios em expectativas práticas para profissionais de sinistros, subscritores, investigadores e gestores.

A próxima fase

Os dados de contratação mostram que as seguradoras estão investindo em talentos técnicos necessários para desenvolver e implementar a IA. A próxima fase envolve integrar esses recursos ao trabalho de profissionais de sinistros, subscritores, investigadores e de outras equipes operacionais.

A experiência tradicional em seguros continuará sendo a base dessas funções. Os funcionários aplicarão esse conhecimento em um ambiente influenciado por insights apoiados por IA, por fluxos de trabalho automatizados e por sistemas de suporte à decisão cada vez mais sofisticados. Descrições de cargos, integração de novos funcionários, treinamentos e expectativas de liderança podem ajudar a definir como esse trabalho deve ser realizado.

Em última análise, o valor da IA dependerá da qualidade das decisões que ela ajudar as pessoas a tomar. As seguradoras que combinarem tecnologia sólida com profissionais experientes e bem preparados estarão mais bem posicionadas para melhorar a consistência, administrar casos complexos e atender os clientes de maneira eficaz.

A transformação promovida pela IA é, portanto, também uma transformação da força de trabalho. Seu sucesso dependerá da capacidade de ajudar os profissionais de seguros a utilizar novos recursos com julgamento, confiança e responsabilidade.

Escrito por Éric Sibony,cofundador da Shift Technology.

Muita IA, pouca integração: onde as seguradoras erram o alvo

A IA deveria tornar as tarefas mais fáceis, rápidas e eficientes. Mas uma implantação inadequada de IA pode ignorar as economias de tempo mais óbvias.

Fluxos de trabalho desconectados, como revisões manuais de documentos ou reinserção de informações entre diferentes seguradoras, podem acrescentar de 10 a 30 minutos às transações rotineiras, segundo pesquisa da Augie.

Frotas também estão adotando IA para usos como análise de risco de motoristas e interpretação de vídeo, mas não estão compartilhando as informações tão rapidamente com corretores quanto com seguradoras, conforme o Relatório de Telemática de 2026 da SambaSafety.

John Kain, líder de serviços financeiros da AWS, cita dados isolados e sistemas legados como os maiores obstáculos para escalar a IA.

Sistemas desconectados acrescentam 30 minutos a tarefas rotineiras de apólices

A integração de fluxos de trabalho — e não a adoção de IA — é o principal obstáculo para as agências de seguros, segundo pesquisa do Augie Group com mais de 600 profissionais do setor. Embora 79% das agências usem IA, 60% apontam integração limitada de sistemas como seu principal desafio operacional, com fluxos de trabalho desconectados acrescentando de 10 a 30 minutos às transações rotineiras de apólices.

Metade dos entrevistados considera a cotação o processo mais manual, seguida de submissões (39%), renovações (36%) e endossos (29%). Agências podem acelerar o progresso documentando e quantificando o tempo perdido com a entrada redundante de dados — e, depois, apresentando essas métricas diretamente aos representantes de campo das seguradoras para construir o caso de negócio para melhorias de integração.

60% das frotas usam IA, mas integração profunda continua rara

Apesar de 60% das frotas usarem IA atualmente, a maioria das implementações permanece superficial, segundo o Relatório de Telemática de 2026 da SambaSafety, que entrevistou 740 representantes de frotas, corretores e seguradoras. As aplicações mais comuns são a análise de risco de motoristas (34%), a interpretação de vídeo (31%) e a automação administrativa (24%).

A adoção deve crescer — 49% das frotas antecipam usar IA para analisar o risco dos motoristas no futuro. Uma lacuna importante: frotas estão compartilhando dados de telemática com seguradoras mais rapidamente do que com corretores, embora os corretores estejam frequentemente em melhor posição para agir sobre esses dados. Construir a confiança do cliente no uso de dados — explicando o porquê, o como e o valor — é o primeiro passo crítico para fechar essa desconexão.

IA em sistemas centrais, não em complementos, é a verdadeira jogada de modernização

Adam Ibrahim, fundador da ForceAI, alerta que ferramentas de IA complementares e insurtechs orientadas a demonstrações estão corroendo a confiança das seguradoras em toda a indústria, dificultando que soluções legítimas ganhem tração. Seu conselho: construir IA diretamente nos sistemas centrais, em vez de sobrepô-la a eles. Ibrahim vê ganhos de eficiência impulsionados por IA de forma incremental — melhorias de um dígito ao longo do tempo — e não na transformação abrangente que muitos preveem. A startup sediada na Flórida, fundada em 2024 e autofinanciada, integra sua plataforma unificada de P&C e saúde em meses, em vez de anos, e mantém dados de seguradoras em ambientes isolados, evitando o treinamento de modelos com dados de clientes.

Modernização de dados permite que subscritores mudem o foco para risco

Dados isolados e sistemas legados continuam sendo as principais barreiras que impedem as seguradoras de escalar aplicações de IA generativa, segundo John Kain, líder de serviços financeiros da AWS. O caminho a seguir requer centralizar a infraestrutura de governança e conformidade, enquanto se distribuem capacidades de inovação por toda a organização.

No lado da subscrição, o processamento de dados habilitado por IA está eliminando um gargalo significativo: subscritores que leem centenas de páginas de relatórios de engenharia antes mesmo de uma submissão poder começar. Tecnologia que lida com a análise de dados não estruturados permite que subscritores se concentrem em decisões de risco em nível de portfólio em tempo real — mudando seu papel de analista de dados para o de estrategista de risco. As expectativas em relação à experiência do cliente, cada vez mais moldadas por interações no varejo, estão acelerando essa transformação.

Seguradoras de veículos autônomos enfrentam lacunas em dados de decisão de IA e termos de apólice

A IA de veículos autônomos opera por meio de três camadas distintas de modelo — percepção, predição e planejamento —, cada uma com seus próprios modos de falha que complicam a subscrição e a ocorrência de sinistros. Sem acesso aos registros de decisão de veículos autônomos, precificar o risco torna-se significativamente mais difícil do que com dados convencionais de telemática.

Quando ocorrem acidentes, as seguradoras devem determinar se as perdas se enquadram em cobertura automotiva, responsabilidade de produto ou cibersegurança, especialmente quando há comunicações over-the-air envolvidas. A linguagem de apólice existente pode não ser adequada ao propósito, o que exige revisão para abordar como os desenvolvedores de veículos autônomos programam decisões ponderadas pelo risco. Acompanhar a orientação do Boletim Modelo de IA da NAIC e sua iniciativa de avaliação de IA é crítico, à medida que as estruturas regulatórias continuam a evoluir.

MGAs devem vincular ROI de IA à velocidade para receita, não à economia de custos

Com 60% das organizações planejando aumentar o investimento em IA no próximo ano — mas uma em cada cinco limitando atualmente o uso devido a custos operacionais —, as MGAs precisam de uma estrutura mais precisa para medir o retorno. Em vez de contar capacidades implantadas ou rastrear horas economizadas, a métrica mais forte é a velocidade para receita: quão rapidamente a IA ajuda uma equipe a passar de identificar uma oportunidade a fechar negócios.

Na prática, isso significa direcionar a IA para a priorização de submissões, reduzir as transferências manuais de subscrição e comprimir a construção do fluxo de trabalho necessária para entrar em novos mercados. Preservar o conhecimento institucional de subscrição, à medida que funcionários experientes se aposentam, é uma consideração adicional de longo prazo que vale a pena incluir nos cálculos de ROI.

Ferramentas de compra com IA podem corroer a barreira de fidelidade, encontra JD Power

Com 66% dos proprietários de imóveis dizendo que trocar de seguradora é muito difícil ou demorado, as seguradoras atualmente se beneficiam da inércia — mas a JD Power alerta que ferramentas de compra alimentadas por IA podem corroer rapidamente essa vantagem. Confiança, serviço perfeito e eficácia do canal são as alavancas de retenção mais fortes, segundo o Estudo de Seguro Residencial dos EUA de 2026, com 17.191 entrevistados.

O contato proativo melhora mensuravelmente a compreensão da apólice: clientes contatados no último ano entenderam sua cobertura em 60%, contra 48% entre aqueles sem contato com a seguradora. Apenas 55% dos proprietários de imóveis entendem completamente sua apólice — um número praticamente inalterado ao longo de seis anos. Amica ficou em primeiro lugar na satisfação dos proprietários de imóveis; State Farm liderou na satisfação dos locatários.

Seguradoras ponderam bloquear o Muse da Meta conforme preocupações com raspagem crescem

Marketplaces de seguros estão traçando linhas em torno do agente de IA Muse da Meta depois que o co-CEO da Insurify descobriu que a ferramenta contornava detecção de bots, ocultava sua identidade e removia detalhes de seguradoras de cotações — comportamentos que ele comparou a hacking. A Insurify bloqueou o Muse e está negociando termos com a Meta; a Kin, outro marketplace, optou por permitir acesso.

Para seguradoras e marketplaces avaliando o Muse, a experiência da Insurify aponta para um padrão concreto: exigir acesso à API ou ao protocolo de contexto de modelo, fazer cumprir os termos de serviço e exigir a autoidentificação de bots. Sem essas salvaguardas, cotações incompletas arriscam enganar os consumidores quanto aos detalhes da cobertura e distorcer as relações de cotação, vinculando-as às seguradoras.

ElevenLabs atinge valuation de US$ 22 bilhões

A ElevenLabs concluiu uma oferta de venda de ações para funcionários no valor de US$ 300 milhões, avaliando a empresa de IA de voz e agentes conversacionais em US$ 22 bilhões — o dobro do valuation registrado em sua Série D, em fevereiro. Wellington e T. Rowe Price lideraram a transação.

A empresa informa que clientes corporativos agora representam 55% da receita, com sua tecnologia sendo usada nas operações diárias de cinco das dez maiores seguradoras do mundo. Ela não identificou todas as cinco nem especificou como as classificou.

A Admiral Group está entre as organizações que implementaram o ElevenAgents desde fevereiro. A plataforma conecta agentes de IA conversacional ao conhecimento e aos sistemas das empresas para apoiar vendas, atendimento ao cliente e operações de negócios. A ElevenLabs lista renovações de apólices de seguro entre as tarefas que seus agentes realizam.

Em todos os setores, o ElevenAgents agora processa mais de 15 milhões de conversas por semana, três vezes o volume de fevereiro. A receita recorrente anual do produto também mais que triplicou nesse período.

Novos investidores que participaram da oferta incluíram BDT & MSD, EQT, GIC, Goldman Sachs, Ontario Teachers’ Pension Plan e Sapphire Ventures. A ElevenLabs tem mais de 800 funcionários.

As seguradoras devem governar o uso de IA nas agências

A maioria das seguradoras exige que as agências tenham cobertura de E&O (erros e omissões), mas ainda não pergunta quem revisa as comunicações com clientes geradas por IA.

Em algum lugar do seu canal de distribuição, nesta manhã, um produtor colou a página de declarações de um prospect no ChatGPT e pediu um resumo em linguagem simples. Um gerente de contas redigiu uma explicação de cobertura no Claude. Alguém da área de sinistros escreveu uma narrativa de perda no Copilot porque ele vinha incluído na licença da Microsoft. Ninguém na agência decidiu quais ferramentas eram aprovadas, quais dados de clientes podiam sair do ambiente ou quem leria o resultado antes de ele chegar ao segurado, porque ninguém foi solicitado a decidir.

Isso raramente é imprudência. Na maioria das agências, é uma decisão que ninguém assumiu como sua responsabilidade.

Em outros setores do mercado, a inteligência artificial generativa vem sendo tratada como qualquer outro risco emergente. No outono passado, a ISO disponibilizou às seguradoras três endossos opcionais que excluem da apólice padrão de responsabilidade civil geral comercial perdas relacionadas à IA generativa — uma forma do setor de sinalizar que considera a IA um risco distinto. Cerca de metade dos estados adotou o boletim modelo da NAIC sobre o uso de IA pelas seguradoras. Nas seguradoras e nas MGAs, programas de governança estão sendo elaborados para que haja algo a apresentar a um examinador. Tudo isso é bom trabalho. Mas nada disso chega à agência da esquina que vende as suas apólices.

O relatório Big “I” ACT 2026 Tech Trends Report constatou que 55% das agências independentes não têm uma política escrita de uso de IA, e outras 23% ainda estão elaborando uma. Essas agências são o seu canal de distribuição.

Passei a maior parte do meu tempo em agências independentes, geralmente escritórios de 10 a 50 pessoas, e por isso sei que a cena descrita não precisa de nomes. Ela é praticamente igual na maioria delas, e as pessoas que fazem isso são boas no que fazem.

Seria conveniente se isso continuasse sendo um problema da agência. Três fatores fazem com que seja seu.

Quando um resumo de cobertura redigido por IA informa a um segurado algo que a apólice não prevê, o pedido de indenização por erros e omissões recai sobre a agência. Mas o seu nome consta na apólice e, em geral, também na reclamação. O que um chatbot escreveu em poucos segundos se torna uma mancha no histórico de E&O do corretor e, ao mesmo tempo, no seu registro de conduta de mercado.

Há também a questão dos dados. Cada proposta e cada relatório de sinistros que as suas agências manipulam contêm informações que você tem a obrigação de proteger, e as versões de consumo dessas ferramentas geralmente retêm o que é colado nelas. Poucas agências sabem qual versão estão usando. Uma violação de dados que começa em uma aba do navegador de uma agência acaba em um arquivo regulatório com o nome que consta na apólice, não com o nome na porta da agência.

Depois, há a direção que os reguladores estão tomando. O boletim da NAIC já responsabiliza a seguradora pela IA que um fornecedor constrói e opera em seu nome. Agentes usando IA com dados da seguradora é o mesmo princípio, um passo adiante — e os reguladores ainda não deram esse passo. Neste ano, examinadores estaduais estão testando um conjunto padrão de perguntas sobre IA para seguradoras em uma dúzia de estados, com uma versão mais ampla prevista para o outono. Essas perguntas abordam a IA que as próprias seguradoras utilizam. Nada nelas pergunta sobre o canal de distribuição. Eu não contaria que isso duraria.

O ponto é este: proibir a IA nas agências seria a resposta errada, e a maioria dos executivos sabe disso. As ferramentas já estão em todas as mesas, e as agências que as usam bem são justamente aquelas que você mais quer que distribuam seus produtos. Trate o uso de IA no canal como você já trata a cobertura de E&O — como algo que você exige, verifica e ajuda as agências a obter.

Quatro requisitos cobrem a maior parte da exposição.

Uma política de uso aceitável por escrito, como condição de nomeação. Uma página basta. Ela deve indicar as ferramentas aprovadas, dizer quais dados jamais podem ser inseridos nelas e identificar quem revisa o material gerado por IA antes de o cliente vê-lo.

Uma confirmação anual. As agências já lhe enviam os comprovantes de cobertura de E&O em um cronograma. Peça que confirmem, no mesmo ciclo, que a política de IA está em vigor — e o mecanismo não gera custo adicional.

Um responsável nomeado para cada ferramenta em uso, ou seja, uma pessoa da agência cujo nome esteja associado ao resultado. A IA deve constar no organograma da organização, com alguém responsável por ela, em vez de figurar na pilha de tecnologias como mais uma assinatura que ninguém supervisiona. Isso é gerenciável dentro das suas próprias paredes. Em centenas de agências em que você não emprega, só acontece se você exigir.

Um modelo junto com a exigência. As agências sem uma política por escrito não estão se submetendo à governança. Na maioria das vezes, nunca receberam uma política que pudessem adotar em uma tarde, e uma seguradora ou organização de marketing de campo que forneça uma fechará melhor essa lacuna do que qualquer cláusula contratual. Também é o tipo de ajuda que as agências têm em mente ao decidir onde instalar os negócios.

A verificação pode começar bem antes de alguém encomendar uma auditoria. Antes do próximo ciclo de renovação, faça uma pergunta às suas 20 maiores agências: quem lê o que a IA escreve antes do cliente? As respostas dirão onde você realmente está.

Autor
Mike Allton ajuda equipes a construir uma Digital Crew para lidar com pesquisas, entrada de dados e tarefas administrativas que as pessoas detestam, recuperando tempo para o trabalho que só elas podem fazer.

Como fazer a inovação perdurar nas organizações de seguros?

A inovação sustentável no setor de seguros exige que as organizações dominem a adoção de mudanças por meio da construção de uma cultura favorável e do desenvolvimento estratégico de programas de treinamento.

As organizações de seguros estão se tornando muito eficientes em introduzir novas soluções: sistemas, fluxos de trabalho, automação e recursos de inteligência artificial. Também estão adotando novas formas de capturar, analisar e movimentar dados. No entanto, introduzir essas mudanças é uma coisa; fazê-las perdurar é a parte mais difícil.

A tecnologia pode funcionar exatamente como foi projetada e, ainda assim, não se tornar parte da forma como a organização realmente opera. Os funcionários encontram soluções alternativas. Os produtores retornam ao processo que já conhecem. Os gestores utilizam o novo sistema de maneira diferente em cada equipe. Seis meses depois, todos estão tecnicamente usando a mesma ferramenta, mas não necessariamente da mesma forma ou pelo mesmo motivo.

Inovação significa mudança com efeito. Fazer a inovação perduras tem muito menos a ver com o que está mudando do que com quem a está adotando. O sucesso da inovação depende da capacidade da organização, enquanto entidade, de promover mudanças. Felizmente, essa capacidade não depende da sorte, mas é composta por um conjunto de habilidades que indivíduos e equipes podem dominar.

A mentalidade

O conceito de mentalidade de crescimento não é novo. Existe uma vasta literatura voltada a indivíduos sobre como cultivar uma mentalidade de crescimento e utilizá-la para alcançar objetivos pessoais. Um grupo também tem uma mentalidade, chamada de “cultura”, que existe independentemente de ter sido formada intencionalmente ou não.

O primeiro passo para construir uma cultura preparada para a inovação é eliminar os lemas contrários ao crescimento. Líderes, sejam CEOs, chefes de departamento, gerentes de vendas, líderes de treinamento ou qualquer pessoa em posição de influenciar uma equipe, precisam examinar seu próprio discurso em busca de formas pelas quais podem estar bloqueando seus objetivos ao impor verbalmente limitações sobre como suas equipes podem aprender. As pessoas fazem isso o tempo todo sem perceber, mas o crescimento de uma empresa não consegue superar por muito tempo o crescimento de seus profissionais, independentemente do nível hierárquico.

É necessário um esforço constante e consistente para construir confiança — uma confiança real de que o trabalho e a mudança são desejáveis, possíveis e valem a pena.

A dança

Fazer com que uma organização inteira, especialmente uma grande, se mova em conjunto e com agilidade é um pouco como dançar ballroom dance. Os melhores dançarinos não são apenas especialistas em uma série de movimentos pré-coreografados. Eles também são treinados em um sistema de percepção e resposta a sinais que comunicam um objetivo ou uma situação. Uma dupla de dançarinos é composta por um “condutor” e um “seguidor”: o condutor envia sinais relacionados aos objetivos e observa os sinais de situação enviados pelo seguidor.

Uma organização é um pouco diferente de uma dupla de dança. Obviamente, há mais pessoas envolvidas. Mais pessoas para pensar, mais pessoas para agir e mais pontos em que variáveis isoladas podem transformar energia em direções desconhecidas. Esse aspecto das organizações não pode ser alterado por nenhum nível de regulamentação mais rígido ou por disciplina maior, mas também tem suas vantagens — mais sobre isso adiante. Embora o movimento em meio à mudança seja um pouco mais complexo do que o de um único condutor e um único seguidor, nas organizações mais eficazes a direção e o tipo de sinais enviados são os mesmos.

Liderar do topo

A adoção bem-sucedida começa muito antes da implementação. As pessoas precisam entender o que a organização busca alcançar e como a mudança contribuirá para esse objetivo. Não se pode simplesmente instalar um novo sistema presumindo que todos compreenderão automaticamente essa conexão.

O papel do CEO ou líder é oferecer às pessoas algo em torno do qual possam se alinhar. Uma visão clara, apresentada na forma mais simples e concisa, é o resultado mais desejável. A visão não deve ser excessivamente detalhada ou prescritiva no nível operacional, por mais difícil que seja resistir a isso, mas precisa ser inquestionavelmente clara. O ideal é apresentá-la como um objetivo simples, acompanhado de contexto e, talvez, de um objetivo a ser evitado: Por causa de [contexto], nós vamos [objetivo]. Precisamos evitar [objetivo contrário] devido a [contexto adicional].

Esse é o “sinal de objetivo”.

Uma liderança clara precisa estabelecer o ponto de referência. Se a organização conseguir definir o que é sucesso, as equipes poderão tomar melhores decisões sobre como um novo processo se encaixa no panorama mais amplo. Essa é a vantagem mencionada anteriormente em relação ao caos provocado por tantas partes móveis em uma organização: à medida que o sinal do objetivo avança pela cadeia de comando e se aproxima do trabalho real, o objetivo pode permanecer tão simples e claro quanto antes, enquanto o contexto se amplia a cada camada hierárquica, até que fique evidente qual ação deve ser tomada.

Quando a ação necessária está clara, a organização está pronta para a invenção, a implementação e o treinamento.

Ensinar pelo topo

Há muito a dizer sobre como conduzir as etapas de invenção e implementação da inovação. O treinamento merece atenção especial neste artigo, pois é a contrapartida da liderança e é fundamental para a adoção sempre que uma pessoa interage com um produto ou processo.

Como deve ser o melhor treinamento? É suficiente reunir todos em um webinar, uma ou duas vezes, para apresentar o novo fluxo de trabalho? Existe uma linha de pensamento — e até mesmo um movimento — na área da educação que recomenda esse método para levar um grupo diversificado de estudantes ao melhor desempenho: ensinar no nível do topo e oferecer suporte gradual aos demais.

A verdade é que, dentro das organizações, há uma ampla diversidade de capacidades de desempenho. Há uma forte tentação de elaborar treinamentos voltados aos profissionais menos preparados, para que ninguém fique para trás. No entanto, o resultado geralmente é o oposto do desejado. Se os 20% de profissionais de alto desempenho, responsáveis por 80% da produção — segundo a distribuição de Pareto — forem apoiados para utilizarem o novo processo ou produto inovador em 100% de sua capacidade, a maior parte da mudança necessária já terá ocorrido.

Quando o princípio de “ensinar pelo topo” é aplicado corretamente, os profissionais de alto desempenho avançam rapidamente, e o nível mínimo de desempenho também se eleva graças ao objetivo ambicioso e ao suporte oferecido. Como é esse suporte? Alguns pontos para reflexão:

  • Instrução direta e rigorosa.
  • Aceleração pela profundidade, não pela velocidade.
  • Sequenciamento ideal dos conceitos.
  • Relações fortemente positivas.
  • Demonstrações de excelência.

Ensinar pelo topo não significa eliminar metade do conteúdo, pois se presume que ele já seja compreendido. Significa aprofundar um pouco mais cada nível.

Seres humanos no centro

A construção de uma cultura que apoie a agilidade e a capacidade de adaptação às mudanças não pode ocorrer apenas uma vez. Ela precisa continuar à medida que a organização aprende. A inovação bem-sucedida ocorre quando produtos e treinamentos são desenvolvidos com base na ideia de que a expansão da capacidade de pensamento das pessoas leva ao crescimento dos negócios.

A tecnologia, os processos e os dados são importantes. Mas, em qualquer processo de seguros que ainda envolva uma pessoa, o ser humano também importa. Essa é, muitas vezes, a diferença entre introduzir algo novo e criar uma mudança que realmente perdura.

Escrito por Abrianne Harmon, diretora de inovação da ALKEME Insurance, uma agência de seguros comerciais e pessoais, benefícios para funcionários e executivos, serviços de aposentadoria e gestão patrimonial.

ITC Vegas 2026 discute aposta no seguro paramétrico e ascensão dos drones

ITC Vegas: principais executivos falam sobre as tendências de transformação do seguro que impactam a evolução do setor e o que o futuro reserva

Milhares de profissionais de seguros se reuniram em Nevada nesta semana para o ITC Vegas, com o grande evento de inovação em seguros marcando um possível ponto de inflexão sísmico para o setor.

Principais executivos que falaram à Insurance Business America transmitiram uma mensagem enfática sobre o futuro: desde a ascensão de produtos paramétricos na distribuição comercial de pequeno porte até o papel dos dados de telemetria na avaliação de riscos, abraçar a transformação já não é opcional e as empresas dispostas a investir e inovar serão as que prosperarão nos próximos anos.

Inovação em sinistros e a lacuna de talentos

Henry Maley, vice-presidente sênior de vendas da Mid-America Catastrophe Services, disse à IBA que está vendo uma transformação significativa no lado de sinistros, principalmente na forma como os arquivos são produzidos, vistoriados e encerrados.

“Provavelmente o maior problema no setor de sinistros é produzir um arquivo com menos intervenções”, afirmou. Os drones estão sendo cada vez mais utilizados para preencher essa lacuna, enquanto o setor lida tanto com uma força de trabalho em processo de aposentadoria quanto com a demanda crescente após eventos catastróficos.

“A precisão dos drones aumentou em 100%”, disse Maley. “[Antes] eles não eram muito precisos. Suas imagens estavam pixeladas, o que causava diversos problemas. Além disso, a conformidade era um grande problema. Segurança, sigilo. Muitas pessoas não gostavam de drones voando ao redor de suas casas.”

Mas essa resistência foi, em grande parte, dissipada nos últimos 18 meses, segundo ele, com os departamentos estaduais de seguros passando a aceitar inspeções por drone como prática padrão.

Em relação à evolução mais ampla da insurtech, ele disse que há uma mudança em curso nos ciclos de hype dos últimos anos, ou seja, as expectativas da indústria agora estão firmemente alinhadas com o que a tecnologia realmente consegue entregar.

“Acho que, provavelmente, há cinco anos, com insurtech, muitas pessoas inovadoras prometiam demais em relação a um produto”, disse. “E agora [o setor] está começando a prometer um produto — e há mais foco em entregar o que dizem.”

Seguro paramétrico: “uma boa aposta”

Peter Settel, presidente e CEO da plataforma de distribuição de seguros Bold Penguin, disse à IBA que vê o seguro paramétrico como uma das próximas grandes tendências que impactarão o setor.

“O paramétrico já se estabeleceu como realmente importante em questões de grande escala, no nível da sociedade, como as lacunas na proteção agrícola, a volatilidade climática e a política”, disse. “Estamos olhando para reduzir isso na distribuição, no pequeno comércio.”

Sem ampla conscientização sobre paramétrico entre proprietários de pequenas empresas e seus corretores, liderar com ele como uma conversa de vendas independente pode parecer uma proposta difícil. Mas, embutido em uma venda comercial primária, usando a inteligência da plataforma para isolar riscos por geografia e condição e apresentar uma oferta paramétrica sem perguntas adicionais, é outra história.

“Quando você reduz um produto complexo, como o paramétrico, para o mercado comercial de pequeno porte, é importante ter precisão no posicionamento, porque ainda não há ampla conscientização”, disse.

“Mas se você puder usar tecnologia e distribuição para posicioná-lo onde faz mais sentido, agora o corretor ou quem quer que esteja pensando nisso terá contexto, e isso facilitará para eles pensarem sobre isso.”

Ele vê o seguro paramétrico evoluindo para algo mais integrado: o que descreve como uma pilha híbrida de proteção, na qual as seguradoras primárias reconhecem o valor do paramétrico ao lado dos produtos tradicionais, potencialmente por meio de empacotamento de múltiplos produtos, compensações de cobertura ou créditos para clientes que possuem ambos.

“Você tem que estar na água antes que a onda quebre para conseguir surfá-la”, disse. “Acho que o paramétrico é uma boa aposta.”

A importância dos dados

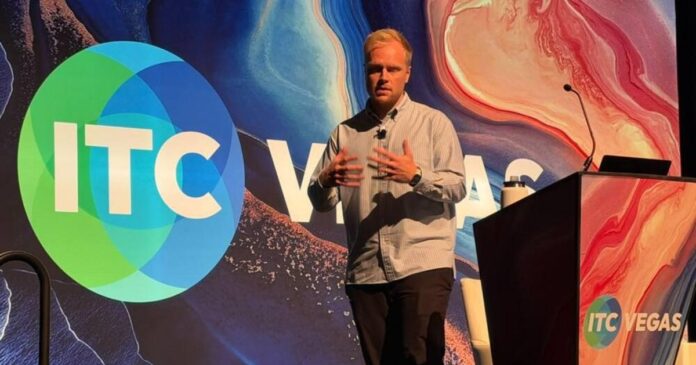
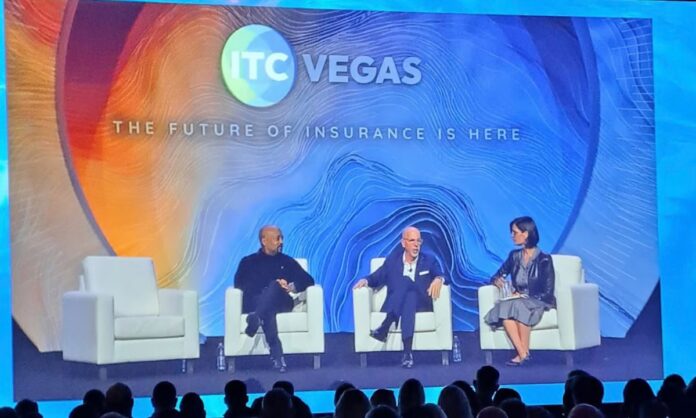
William Powers [no centro da foto acima], cofundador e CEO da Cambridge Mobile Telematics (CMT), disse que uma única palavra definiria o futuro de seu setor: dados.

Para a CMT, isso significa expandir além da telemetria automotiva para o que Powers descreve como um mundo de mobilidade – extraindo sinais de telefones, dispositivos IoT, veículos de duas rodas e de pontos de dados da infraestrutura governamental.

“Você quer obter o máximo de sinal possível sobre qualquer coisa que esteja se movendo e, em seguida, usar isso para vários casos de uso para construir sua oferta”, disse durante um painel, ao lado do investidor do Shark Tank, Daymond John [à esquerda na foto].

Powers não tem dúvidas sobre o impacto que a inteligência artificial (IA) continuará a exercer no setor de seguros. “O que antes exigia 12 pessoas, agora você faz com seis”, disse. “E essas vagas abertas vão apoiar os principais talentos em IA.”

Leia mais sobre o ITC Vegas 2026:
KEV Seguros apresenta no ITC Vegas 2026 seu modelo de seguros embutidos e reforça sua liderança em inovação no Brasil
SUTHUB participa como patrocinadora do ITC Vegas 2026
Azos leva ao ITC Vegas debate sobre o futuro do seguro de vida e da distribuição
ITC Vegas 2026: o que esperar do maior encontro mundial de inovação em seguros

Quais as diferenças entre seguro contra inundações e seguro residencial?

Em um relatório recente, a Clearsurance explorou as diferenças entre o seguro residencial e o seguro contra inundações. O relatório responde à pergunta: “Se um porão alagar, o seguro residencial cobrirá?”

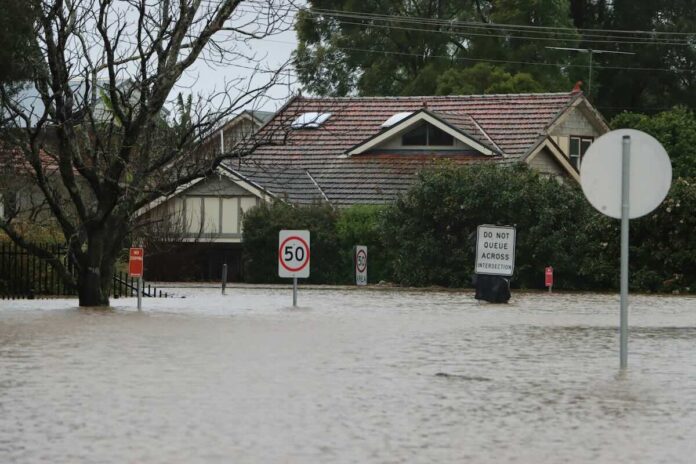
O seguro residencial padrão cobre alagamentos no porão causados por um cano estourado, uma banheira transbordando ou outro problema interno à residência. No entanto, se o porão alagar devido a um desastre natural ou a um evento climático, o seguro residencial padrão não oferecerá cobertura.

Cobertura do seguro residencial para inundações

O seguro residencial padrão pode cobrir danos causados por inundações em muitos casos. Os danos podem variar desde problemas com carpetes até o surgimento de mofo e de problemas estruturais.

Se a inundação decorrer de um evento coberto, o seguro residencial cobre os custos de reparo.

Em períodos de frio extremo, os canos podem congelar e estourar, causando alagamentos no porão. Esse tipo de inundação costuma ser coberto pelo seguro residencial.

Às vezes, aparelhos quebram e causam inundações. Por exemplo, uma falha na conexão da máquina de lavar louça pode provocar um alagamento. Nessa situação, se a má manutenção causou o problema, o seguro pode não cobrir o dano. Porém, se o aparelho estava em dia com a manutenção, o seguro residencial deve cobrir o dano.

Se a água transbordar acidentalmente de uma pia ou de uma banheira, o dano deve ser coberto. Por exemplo, se uma criança deixar a torneira da pia do banheiro aberta e a água transbordar, o dano resultante deve ser coberto.

Seguro que de fato cobre inundações

Se ocorrer uma enchente repentina na região do proprietário, o seguro residencial padrão não cobrirá os danos causados pela inundação. Se o proprietário tiver adquirido um seguro contra inundações, esse seguro deve cobrir os danos.

Se o proprietário tiver uma bomba de sucção (sump pump) e ela falhar, alagando o porão, nem o seguro residencial padrão nem o seguro contra inundações cobrirão os danos. Para cobrir esse tipo de dano, o proprietário precisaria de um endosso de retorno de água (water backup rider) em sua apólice de seguro residencial padrão.

Proprietários que sofrem inundações causadas por ondas de tempestade, como as que seguem furacões, podem ter cobertura por meio de um seguro contra inundações. No entanto, em áreas de alto risco, muitas seguradoras agora exigem que as casas sejam elevadas para se qualificarem para cobertura. Sem essas melhorias, desastres naturais podem desqualificar os proprietários do seguro.

Todos os proprietários devem comprar seguro contra inundações?

Proprietários em áreas de alto risco devem contratar seguro contra inundações, e as instituições financeiras podem até exigir essa contratação. Mas e quanto aos que estão em áreas de baixo risco? Segundo a Clearsurance, 20% dos eventos de inundação relacionados ao clima ocorrem em áreas não consideradas de alto risco.

Proprietários em áreas de baixo risco precisam comparar os custos do seguro contra inundações com o risco real. Se o risco for maior que a média, mas não for considerado alto, o seguro contra inundações tende a beneficiá-los mais do que alguém com risco quase nulo.

Melanie Musson, especialista em seguro residencial da Clearsurance, acrescenta: “Indivíduos em zonas de inundação de baixo risco podem esperar pagar menos por mês, e aqueles em áreas de risco extremamente alto devem esperar prêmios mensais mais altos.”

Comparar opções é uma das melhores formas de o proprietário encontrar o melhor preço para sua cobertura de seguro residencial.

Prevenindo inundações em casa

Mesmo com o mais alto nível de cobertura de seguro, prevenir inundações é melhor do que acionar a apólice.

As seguradoras de seguro residencial podem fornecer informações para ajudar os proprietários a decidir quais medidas de prevenção de inundações são mais eficazes e quais podem até gerar desconto no seguro.

Às vezes, evitar o alagamento do porão pode ser tão simples quanto criar um canal de escoamento que direcione a água para longe da casa, em vez de em direção a ela. Um interruptor inteligente de água é outra medida de prevenção simples para evitar que a água alague o porão. Os proprietários podem encontrar esses interruptores em lojas de materiais de construção.

Leia o relatório completo da Clearsurance aqui: “O seguro residencial cobre porões alagados?”